
Vous venez de recevoir un titre de recette ou de perception émanant d'une administration ? Ce document, souvent intimidant, marque le début d'une procédure de recouvrement. Passé un délai court, la somme réclamée devient définitivement due, et l'administration pourra engager des mesures d'exécution forcée : saisie sur compte bancaire, sur salaire ou sur biens.
Il est pourtant possible, dans de nombreux cas, de contester un tel titre, à la fois sur le fond et sur la forme, à condition d'agir vite et de le faire correctement. Voici ce qu'il faut savoir.
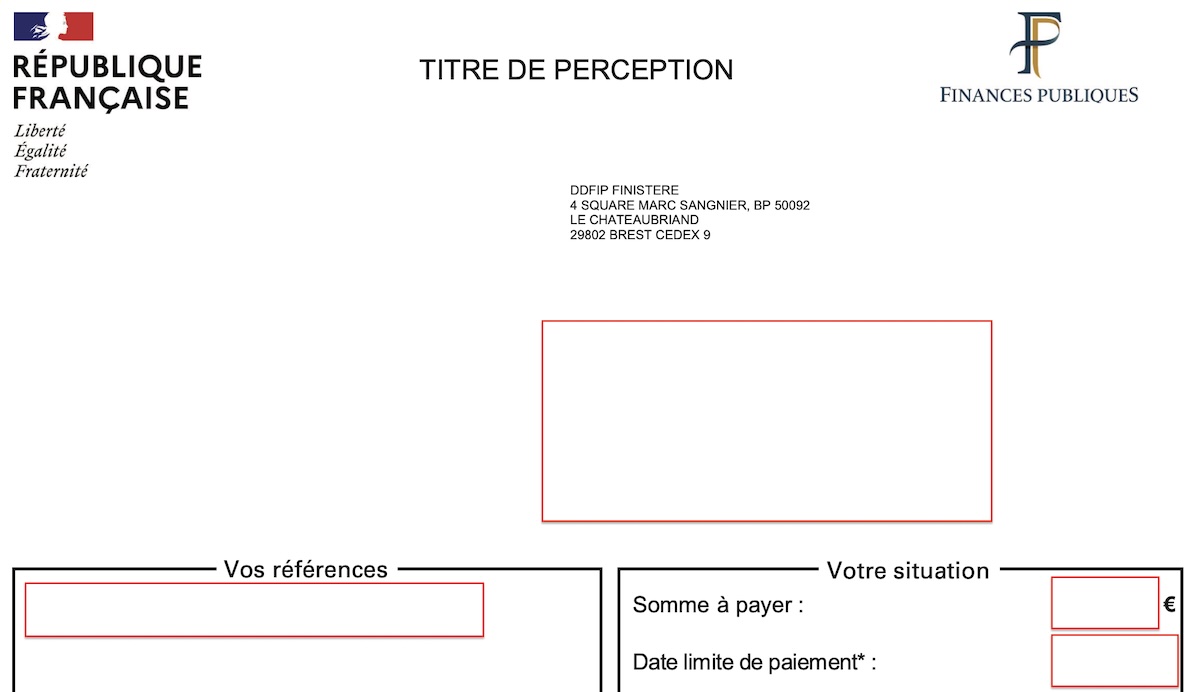
Le titre de perception (ou titre de recette) est un titre exécutoire émis par une administration afin d'assurer le recouvrement d'une créance dont elle se prétend titulaire. Il est établi et signé par l'ordonnateur (ministre, maire, président d'un établissement public, directeur d'une agence, etc.), puis transmis à l'autorité chargée d'en assurer le recouvrement.
Selon l'émetteur, cette autorité peut être :
un comptable public de la direction générale des finances publiques, pour les créances de l'État, des collectivités territoriales (commune, département, région) et des établissements publics locaux (hôpitaux publics, SDIS, EHPAD publics, etc.) ;
un agent comptable propre à l'établissement, pour les créances émises par les agences publiques, les établissements publics à caractère industriel et commercial, les groupements d'intérêt public ou certaines autorités publiques indépendantes.
Cette autorité comptable adresse ensuite au redevable l'ampliation du titre, c'est-à-dire une copie authentique destinée au débiteur. Cette notification fait, en principe, courir les délais de recours.
À défaut de paiement spontané, le recouvrement forcé peut être engagé par différentes voies, qui varient selon le régime applicable : saisie administrative à tiers détenteur, opposition à tiers détenteur, actes de poursuite signifiés par commissaire de justice, etc. L'identification précise de l'émetteur, et donc du régime applicable, est la première étape de toute contestation.
Un titre de perception peut être précédé de la notification d'une créance, par exemple lorsqu'il s'agit d'une amende administrative (laquelle relève de la catégorie des sanctions administratives). Cette notification est adressée par l'ordonnateur. Elle a pour objet d'informer le débiteur de l'existence de la créance ainsi que, en principe, des délais et voies de recours dont il dispose pour la contester.
Le redevable peut alors former un recours auprès de l'administration et penser que cette démarche fait obstacle à l'émission ultérieure du titre de perception ou en suspend les effets si celui-ci a déjà été émis. Or, il n'en est rien.
La contestation de la créance elle-même obéit à un régime distinct de la contestation du titre de perception. Ces deux démarches répondent à des règles, à des délais et à des effets différents, notamment en matière de suspension du recouvrement.
Il s'agit donc de deux contestations juridiquement autonomes. Leur confusion expose le redevable à un risque contentieux majeur. Le Cabinet constate, dans la pratique, une tendance de certaines administrations à manquer de loyauté à l'égard des personnes qu'elles regardent comme leurs débiteurs, en entretenant une ambiguïté susceptible de les induire en erreur. Une telle situation peut, le cas échéant, faire échec à toute contestation effective du recouvrement.
Au moindre doute, et sans attendre, il est vivement recommandé de prendre attache avec un avocat exerçant en droit public, afin de sécuriser les démarches engagées et de préserver les droits du redevable.
Le Cabinet intervient régulièrement dans des situations telles que :
Remboursement d'une subvention demandée par une administration, une agence publique (ADEME, FranceAgriMer, Agence de services et de paiement, BPI, ANAH, agences de l'eau, etc.) ou un conseil régional ;
Trop-perçu de rémunération réclamé à un agent public ou à un ancien agent ;
Redevance d'occupation du domaine public contestée ;
Facture d'eau ou d'assainissement, frais ou participation au raccordement ;
Pénalité ou sanction financière infligée par une administration ;
Frais de scolarité d'un IFSI public, droits universitaires, frais hospitaliers ;
Titre émis par une commune, un département, une région, un hôpital, un SDIS, un office public de l'habitat ;
Titre émis à la suite d'un contrôle (Cour des comptes, administration fiscale, contrôle d'aides publiques).
Si votre situation figure dans cette liste, ou si elle en est proche, les délais pour agir sont courts : n'attendez pas pour prendre conseil.
Un titre de perception obéit à des exigences de forme strictes, dont la méconnaissance peut entraîner son annulation.
Une irrégularité sur l'un de ces points peut suffire à faire annuler le titre. Par ailleurs, certaines irrégularités peuvent, plus discrètement, affecter la notification elle-même ou la procédure suivie en amont. Elles ne se révèlent qu'à l'issue d'une lecture attentive, pièce par pièce, par un professionnel du droit public. C'est souvent à ce stade que se trouvent les moyens les plus efficaces.
L'administration conserve, il est vrai, la faculté d'émettre un nouveau titre régularisé : la rapidité d'action reste donc essentielle.
La contestation peut également porter sur le fondement même de la dette : son existence, son montant ou son exigibilité, qu'il s'agisse d'une amende pour emploi d'un travailleur étranger sans autorisation de travail, du remboursement des frais de scolarité après la rupture d'un engagement de servir ou d'une amende administrative.
L'identification précise du moyen à faire valoir, et surtout de son articulation avec le titre attaqué, suppose un examen technique du dossier. Un même dossier se défend rarement de la même manière selon l'émetteur et la nature de la créance.
La contestation obéit à des délais courts : le délai pour contester la décision est souvent de deux mois à compter de la réception du titre. Mais la procédure à suivre, et le destinataire de la contestation, varient selon l'émetteur.
Selon le cas (État, collectivité territoriale, établissement public, agence publique, organisme de sécurité sociale, administration fiscale), la contestation doit être adressée au comptable, à l'ordonnateur de l'administration émettrice, ou directement portée devant le juge. Se tromper de destinataire ou de voie de recours peut faire perdre le bénéfice de la suspension automatique du recouvrement, et conduire à un rejet pour irrecevabilité, sans même examen au fond.
Dans certaines hypothèses, un recours préalable à l'administration est obligatoire ; dans d'autres, il ne l'est pas mais peut rester stratégique. Bien rédigé et formé dans les délais, un tel recours peut permettre :
un réexamen attentif du dossier par l'administration ;
une suspension de la procédure de recouvrement ;
une négociation amiable, parfois plus rapide et moins coûteuse qu'un contentieux.
Le choix de la voie pertinente est rarement évident à la seule lecture du titre notifié. Il conditionne pourtant toute la suite.
1. Attendre trop longtemps. Entre le temps de lire le courrier, celui de tenter une réponse directe à l'administration, et celui de consulter, le délai contentieux file plus vite qu'on ne le croit. Une fois la forclusion acquise, même les meilleurs arguments deviennent irrecevables.
2. Doubler sa contestation d'un référé inutile. Un référé mal choisi est le plus souvent rejeté.
3. Viser les mauvais moyens, ou le mauvais acte. Une erreur de cible ou de régime conduit à une requête déclarée irrecevable.
Chacune de ces erreurs se prévient par un examen préalable, qui ne prend que quelques heures mais peut sauver le dossier.
Si l'administration maintient sa position, il est possible de porter le litige devant la juridiction compétente. Selon la nature de la créance, il conviendra soit de saisir le juge administratif, soit de saisir le juge judiciaire, voire le juge de l'exécution. Le choix de la juridiction, ici encore, conditionne la recevabilité du recours.
Le Cabinet intervient régulièrement dans ce type de dossier. Lorsque vous nous confiez un titre :
Nous examinons le titre ligne à ligne (compétence de l'auteur, mentions obligatoires, bases de liquidation, notification), afin d'identifier toutes les irrégularités exploitables et de construire une stratégie adaptée ;
Nous identifions la bonne voie de recours et le bon destinataire, en fonction de l'émetteur et de la nature de la créance ;
Nous rédigeons et déposons le recours dans les délais, avec les moyens les plus solides sur votre dossier ;
Nous vous représentons devant le juge en cas de rejet, et nous vous tenons informé à chaque étape.
Le Cabinet accompagne aussi bien des particuliers, des agents publics ou d'anciens agents, que des associations, des exploitants agricoles, des entreprises et des établissements confrontés à ce type de procédures. Nous pouvons vous aider à :
Analyser la légalité du titre émis à votre encontre ;
Engager une procédure devant le juge si nécessaire.
Le respect des délais est crucial, et les enjeux financiers peuvent être importants. La complexité de ces procédures, qui varient selon l'émetteur, l'acte attaqué et la nature de la créance, rend l'assistance d'un avocat particulièrement utile, y compris à titre préventif.
Un premier échange de 15 minutes, sans engagement, pour faire le point sur votre dossier et sur les délais qui vous restent. Envoyez-nous une photo du titre reçu : nous vous disons dans la journée s'il est contestable, sur quels moyens, et ce que coûterait une intervention.

