
Le titre de pension fixe le revenu de toute votre retraite. Une erreur de quelques dizaines d'euros par mois représente des milliers d'euros sur vingt ou trente ans, et ce qui n'est pas contesté à temps devient définitif.
Fonctionnaires de l'État, fonctionnaires territoriaux et hospitaliers affiliés à la CNRACL, militaires, conjoints survivants : cette page présente les erreurs les plus fréquentes, les décisions qui touchent la famille, et ce qu'il faut faire quand l'erreur est découverte.
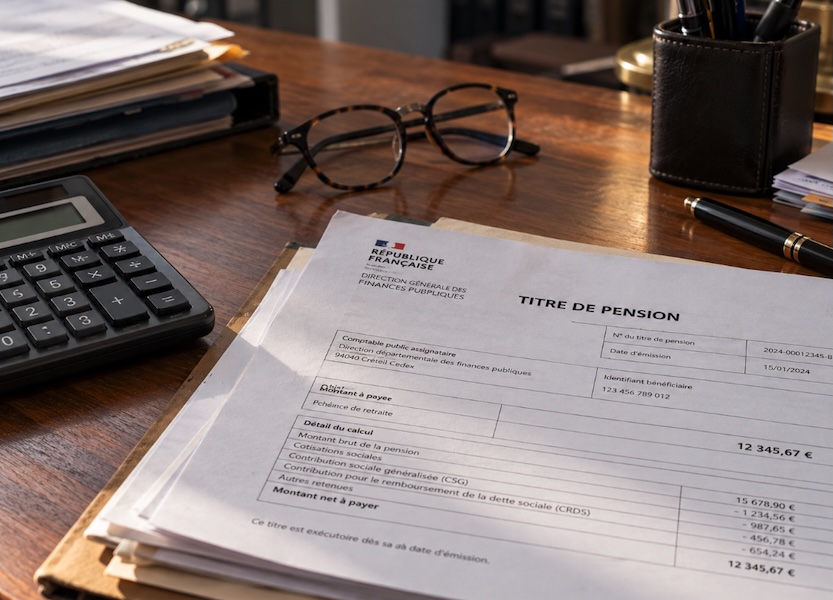
La pension d'un fonctionnaire ne peut être révisée, pour la plupart des erreurs, que dans un délai d'un an à compter de la notification du titre de pension. Passé ce délai, la pension est en principe intangible, même si l'erreur est certaine et même si elle a été commise par l'administration.
Ce délai joue dans les deux sens : dans la même année, l'administration peut elle aussi réviser la pension à la baisse.
Le premier réflexe, à la réception du titre de pension, est donc de le vérifier ligne par ligne : services retenus, bonifications, durée d'assurance, indice, taux. Ce qui paraît anodin au départ peut peser lourd sur la durée de la retraite. Mieux vaut encore préparer son départ à la retraite avant la liquidation.
Les erreurs qui reviennent le plus souvent :
Aucune de ces erreurs ne se corrige d'elle-même : c'est à vous de la faire valoir, dans le délai.
Au décès d'un fonctionnaire, son conjoint peut percevoir une pension de réversion, sans condition de ressources ni d'âge. Mais le droit est fragile : un remariage, un pacte civil de solidarité ou un concubinage notoire le font perdre, et le partage entre un conjoint survivant, un ex-conjoint et des orphelins obéit à des règles précises, souvent mal appliquées.
La retraite pour invalidité soulève d'autres enjeux : le lien entre la maladie et le service, le taux d'invalidité retenu, la rente qui s'ajoute à la pension. Le choix du mode de départ compte aussi : partir par anticipation au titre d'un handicap ou être mis à la retraite pour invalidité n'ouvre pas les mêmes droits.
Le service des retraites de l'État ou la CNRACL peuvent réclamer le remboursement de sommes versées à tort, parfois des années plus tard, par exemple lorsqu'une réversion a continué d'être versée après une nouvelle union.
La loi limite les sommes récupérables, mais cette protection tombe en cas d'omission de déclaration, même de bonne foi. Le montant réclamé, la période visée et la qualification retenue par la caisse doivent être vérifiés avant tout paiement : une demande de remboursement se conteste.
Salarié du privé, conjoint survivant ou titulaire du minimum vieillesse ? Voir la page Trop-perçu de retraite : la caisse vous réclame un remboursement.
Souvent, l'erreur ne vient pas de la caisse mais de l'employeur public, qui prépare le dossier de retraite : carrière mal reconstituée, avancement non pris en compte, maladie professionnelle reconnue avec des années de retard, information erronée sur les conséquences d'un choix de carrière.
Lorsque la perte de pension résulte d'une faute de l'employeur, elle peut être réparée, pour le passé comme pour l'avenir, selon les règles de la responsabilité de l'administration. Ces demandes obéissent elles aussi à des délais : une créance ancienne peut être prescrite.
Un professeur des écoles avait travaillé à mi-temps pendant les premières années de son troisième enfant ; l'administration lui refusait la bonification pour cet enfant. Saisi dans le délai, le tribunal administratif a ordonné que sa pension soit recalculée en tenant compte de cette bonification.
À la mort d'un fonctionnaire, sa réversion avait été partagée entre trois conjointes survivantes, alors que l'une d'elles s'était remariée et avait perdu son droit. Le tribunal a fait recalculer la pension de la requérante sur deux conjointes au lieu de trois, avec des arrérages et des intérêts.
Une administration avait mis neuf ans à reconnaître l'origine professionnelle de la maladie d'un agent. Le tribunal l'a condamnée à réparer la perte de traitement, la perte de pension passée et future, et le préjudice moral : près de 69 000 € au total.
Trois vérifications ouvrent tout dossier :
Selon les cas, la voie est amiable, par un recours gracieux motivé, ou contentieuse.
Contactez le cabinet avec votre titre de pension et la décision reçue : la première analyse dit si un recours est encore ouvert. Votre assurance de protection juridique peut prendre en charge la démarche.

