
Après des mois d'attente, parfois des années, une offre d'indemnisation arrive. Elle est souvent inférieure à ce que la victime attendait.
La tentation est de signer pour en finir. Or accepter une offre, c'est renoncer à demander davantage pour les préjudices qu'elle règle. Avant de répondre, il faut savoir ce qu'elle vaut.
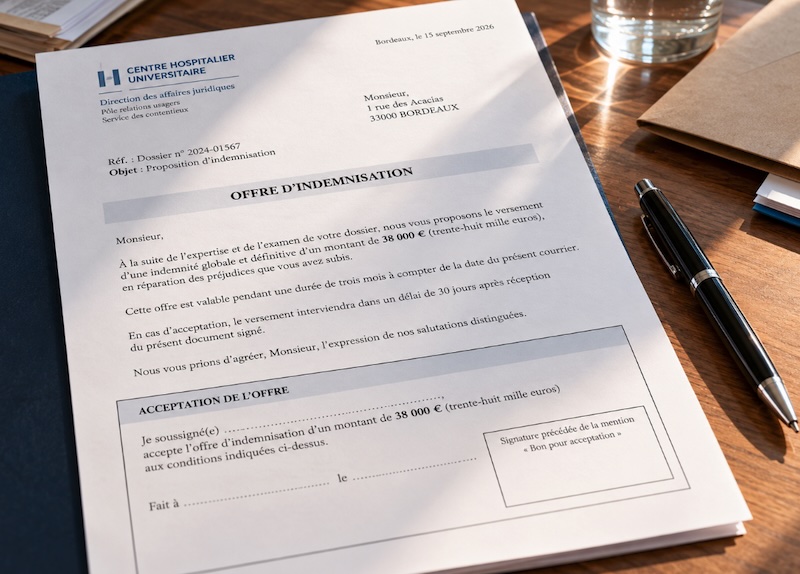
Lorsque la commission de conciliation et d'indemnisation retient la responsabilité d'un établissement ou d'un professionnel de santé, c'est son assureur qui doit faire une offre. Lorsqu'elle conclut à une indemnisation par la solidarité nationale, pour un accident sans faute ou une infection grave, c'est l'office national d'indemnisation, l'ONIAM.
L'ONIAM calcule ses offres à partir d'un référentiel qu'il a lui-même établi. Ce référentiel est indicatif : il donne des fourchettes, pas la mesure exacte de votre préjudice. Il est conçu pour la procédure amiable, et l'office doit lui-même s'en écarter lorsque le dossier l'exige.
L'acceptation vaut transaction. Pour les préjudices qu'elle règle, il n'est en principe plus possible de saisir ensuite le juge pour obtenir davantage.
L'acceptation engage donc pour chaque poste que l'offre règle. Il faut savoir, avant de signer, ce qu'elle couvre exactement et ce qu'elle laisse en dehors.
Une offre se lit poste par poste. Les écarts se logent le plus souvent dans :
Chacun de ces points obéit à des règles précises, que les offres n'appliquent pas toujours.
Tant que l'état de santé n'est pas consolidé, l'offre n'est que provisionnelle : une offre définitive doit suivre après la consolidation. Une offre peut aussi ne couvrir qu'une partie des préjudices.
Ces offres ne sont pas sans conséquence : les accepter engage déjà sur certains points. Il faut savoir lesquels avant de signer.
Refuser une offre ne fait pas perdre le droit à indemnisation. La victime peut saisir le tribunal, qui fixe lui-même le montant de la réparation, sans être tenu par l'avis de la commission. La loi sanctionne d'ailleurs l'assureur dont l'offre se révèle manifestement insuffisante.
Selon l'auteur de l'offre et le lieu des soins, le tribunal compétent n'est pas le même. Voir la page Commission de conciliation ou tribunal : quelle voie choisir après un accident médical ? Devant le juge administratif, lorsque le droit à réparation n'est pas sérieusement discutable, une avance peut être demandée sans attendre le jugement. Voir la page Référé-provision : obtenir une avance sur une somme que l'administration vous doit.
La loi donne six mois à la commission pour rendre son avis, puis quatre mois à l'assureur ou à l'ONIAM, à compter de la réception de cet avis, pour faire une offre. En pratique, ces délais sont dépassés : selon la Cour des comptes, la commission met en moyenne 9,8 mois à rendre son avis, et l'ONIAM 7,2 mois à présenter sa première offre (Cour des comptes, observations définitives sur l'ONIAM, exercices 2020 à 2024, publiées le 1er septembre 2026).
Le silence n'est pas une fatalité. Lorsque l'assureur garde le silence ou refuse de faire une offre, la loi prévoit que l'ONIAM se substitue à lui : l'office indemnise la victime, puis se retourne contre le responsable ou son assureur. Et faute d'offre, le juge peut être saisi.
Le cabinet reprend l'offre poste par poste, la compare au dossier médical et à l'expertise, et chiffre ce qui manque. Il vous dit ce qui peut encore se négocier et ce qui suppose de saisir le juge.
Si vous choisissez de contester, il conduit la procédure devant le tribunal compétent et, le cas échéant, demande une avance.
Contactez le cabinet avec l'offre reçue, l'avis de la commission et le rapport d'expertise, avant d'y répondre : la première analyse dit ce que l'offre laisse de côté. Votre assurance de protection juridique peut prendre en charge la démarche.

