
Vous élevez des oiseaux, des reptiles ou d'autres animaux d'espèces non domestiques, et vos jeunes nés en 2025 ou en 2026 n'ont jamais pu être enregistrés : le fichier national i-fap était fermé. Certains ont été vendus ou donnés entre-temps. Maintenant que le portail a rouvert, qui doit faire la déclaration : vous, ou celui qui détient aujourd'hui l'animal ?
Le fichier i-fap, qui recense la faune sauvage détenue en captivité, a cessé d'enregistrer au 1er janvier 2025 ; le ministère situe sa fermeture « entre janvier 2025 et octobre 2026 », et le nouveau portail est de nouveau accessible au public, au plus tard depuis le 20 octobre 2026. Aucun texte transitoire n'a été publié. Les règles applicables restent donc celles du code de l'environnement et de l'arrêté du 8 octobre 2018, dans sa rédaction issue de l'arrêté du 5 septembre 2025. Ces règles confient l'inscription à celui qui a marqué l'animal et la déclaration de cession à celui qui l'a cédé, même si le nouveau portail permet aussi au propriétaire actuel d'enregistrer l'animal.
Mise à jour du 1er novembre 2026 : le nouveau portail connaît des difficultés et certains conseillent d'attendre avant de déclarer. Pourquoi ce n'est pas sans risque, et comment garder la preuve de vos tentatives.
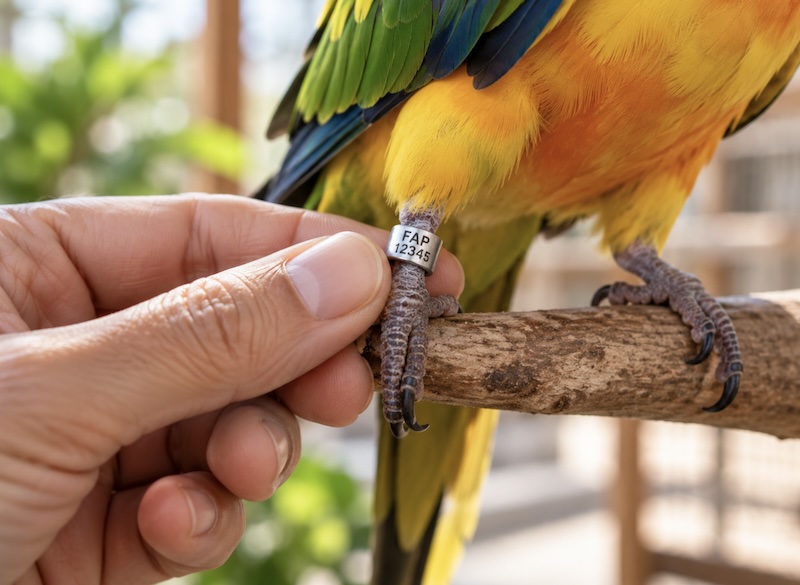
Pour les mammifères, oiseaux, reptiles et amphibiens d'espèces non domestiques soumis à identification, l'obligation a deux volets. L'identification « comporte, d'une part, le marquage de l'animal, d'autre part, l'inscription sur le fichier national prévu au même article des indications permettant d'identifier l'animal, notamment le nom et l'adresse de son propriétaire » (code de l'environnement, article R. 413-23-1).
Le marquage (bague fermée pour l'oiseau né en captivité, transpondeur pour le mammifère, par exemple) intervient tôt. En effet, il « est effectué sous la responsabilité du propriétaire dans le délai d'un mois suivant la naissance de l'animal et en tout état de cause avant toute cession de celui-ci » (article R. 413-23-3). Ce délai d'un mois est la règle de principe : le même article renvoie à des arrêtés pour fixer « les conditions particulières dans lesquelles il peut être procédé au marquage dans un délai différent ». L'inscription au fichier suit le marquage, dans les huit jours (article R. 413-23-4, I).
Le défaut d'identification d'un animal soumis à cette obligation, comme certains manquements aux formalités de marquage ou de cession, peut constituer une contravention de la 5e classe (article R. 415-4), punie pour une personne physique d'une amende pouvant atteindre 1 500 euros (code pénal, article 131-13).
Le texte vise d'abord la personne qui a posé la marque. « Toute personne procédant au marquage est tenue » de remettre au propriétaire un document attestant le marquage et « d'adresser ce document dans les huit jours au gestionnaire du fichier national » (article R. 413-23-4, I). Pour l'éleveur d'oiseaux qui bague lui-même les jeunes nés chez lui, l'arrêté du 8 octobre 2018 le dit expressément : « la personne ayant marqué l'animal procède, au moyen du téléservice précité, à son inscription » dans le fichier (article 7, I). Lorsque l'éleveur a lui-même bagué ses jeunes, les textes mettent donc à sa charge leur inscription initiale, et la vente ultérieure de l'animal ne fait pas disparaître cette obligation.
L'administration a une lecture plus large. Sa page d'information indique que « Tout propriétaire, qu’il soit particulier ou professionnel, doit marquer ou faire marquer et enregistrer les animaux concernés », et le nouveau portail permet d'enregistrer un animal en tant que propriétaire. Le détenteur actuel d'un animal né pendant la fermeture pourra donc souvent faire lui-même la démarche. Cette possibilité pratique ne modifie pas la répartition des obligations fixée par les textes. Ainsi, l'éleveur qui a bagué l'animal a intérêt à s'assurer que l'inscription a bien été faite, par lui ou par l'acquéreur.
Pour la cession, c'est le vendeur ou le donateur que les textes désignent. « Le vendeur ou le donateur est tenu » de remettre au nouveau propriétaire le document d'identification et d'adresser au gestionnaire du fichier, dans les huit jours, l'attestation de cession (article R. 413-23-4, II). L'arrêté de 2018 décrit la suite : « Le cédant est tenu d'adresser dans les huit jours au gestionnaire du fichier national d'identification des animaux d'espèces non domestiques, l'attestation de cession prévue par le I de l'article L. 413-7 du code de l'environnement, conformément à l'article R. 413-23-4 du code de l'environnement. Ce dernier procède alors au changement de propriétaire dans le fichier national d'identification. » (article 7, IV).
Le cédant n'est pas démuni parce que l'animal est parti avec ses papiers : lors de la cession, il remet au nouveau propriétaire l'original de la déclaration de marquage « et en conserve une copie » (même article).
Une association d'éleveurs indique, en se fondant sur un courriel du ministère, que les animaux nés pendant la fermeture et cédés depuis peuvent être enregistrés par leur naisseur ou par leur nouveau propriétaire. C'est une indication sur le fonctionnement du site, utile en pratique. Ce n'est pas un texte : elle ne retire pas au naisseur et au cédant les obligations que le décret et l'arrêté mettent à leur charge.
L'administration a tiré elle-même les conséquences de la fermeture. Par une instruction du 2 janvier 2025, la ministre a demandé aux services de contrôle de ne pas sanctionner les propriétaires, « qui ne sont pas responsables de l'indisponibilité du fichier », pour un défaut d'enregistrement ou de mise à jour pendant la période de transition (Conseil d'État, juge des référés, 27 janvier 2025, n° 500670, point 4, qui résume l'instruction). Le juge des référés a refusé de suspendre cette instruction, faute d'urgence, en relevant que la fermeture ne remettait pas en cause, pour les propriétaires, « leurs obligations déclaratives qu'ils devront seulement différer et effectuer à la réouverture du nouveau site » (même ordonnance, point 6).
Le Conseil d'État a ensuite rejeté comme irrecevable le recours dirigé contre cette instruction : elle se borne à informer les préfets et l'Office français de la biodiversité de la fermeture et à en tirer les conséquences pour la verbalisation, et ne saurait « être regardée comme étant susceptible d’avoir, par elle-même, des effets notables sur la situation des propriétaires d’animaux d’espèces non domestiques » (Conseil d'État, 22 décembre 2025, n° 500608, point 4). L'instruction organisait une tolérance dans les contrôles ; elle ne modifiait pas les obligations.
Le gouvernement disait la même chose : pendant la suspension, les propriétaires restaient tenus de marquer leurs animaux et de tenir leur registre, et « À la réouverture du service, ils devront effectuer l'enregistrement de leurs animaux dans le fichier i-fap. » (réponse à la question écrite n° 4354, Journal officiel de l'Assemblée nationale du 20 mai 2025).
La réouverture du fichier met fin à l'impossibilité matérielle qui justifiait le report des déclarations : les inscriptions et mises à jour en attente doivent désormais être faites. Aucun texte publié ne fixe de délai de régularisation, mais le ministère a annoncé une période de tolérance : quatre mois à compter de la remise en service du fichier, six mois pour les parcs zoologiques, et une note d'instruction en a informé les services de contrôle. Passé ce délai, « l'absence d'enregistrement ou de mise à jour de données dans le fichier I-fap pourra à nouveau être considérée comme constitutive d'une infraction par les services de contrôle » (La Dépêche vétérinaire, 13 octobre 2026). Comme celle de janvier 2025, cette consigne organise une tolérance dans les contrôles, sans modifier les obligations. Il reste prudent de régulariser sans attendre la fin du délai, en conservant la preuve des démarches accomplies.
Depuis la réouverture, des éleveurs font état de difficultés sur le nouveau portail, notamment pour récupérer leur ancien compte et les animaux qu'ils avaient déjà enregistrés. Une association d'éleveurs recommande même d'attendre, pour les animaux nés pendant la fermeture, que ces difficultés soient résolues. Le conseil se comprend en pratique. Ce conseil ne change pas pour autant les obligations.
Aucun texte ne suspend l'obligation d'inscription ni son délai. La tolérance annoncée par le ministère n'est pas un texte : c'est une consigne donnée aux services de contrôle, qui vise les enregistrements et les mises à jour que les propriétaires « n'auront pas été en mesure de faire pendant la période d'indisponibilité » (La Dépêche vétérinaire, 13 octobre 2026). Cette tolérance a une fin, quatre mois après la remise en service du fichier, six mois pour les parcs zoologiques, soit vers la mi-février 2027 si l'on retient la date annoncée du 12 octobre 2026. La tolérance ne couvre pas les naissances et les cessions postérieures à la réouverture.
Le portail n'est pas non plus la seule voie. La page du ministère sur le fichier i-fap prévoit deux modalités d'enregistrement : en ligne, ou par l'envoi postal de la déclaration de marquage « dûment complétée et signée, accompagnée du règlement de l’enregistrement par chèque », au gestionnaire du fichier. Une panne du site ne place donc pas l'éleveur dans l'impossibilité de déclarer.
Celui qui attend sans rien faire s'expose enfin à un constat d'absence d'inscription lors d'un contrôle, sans pouvoir montrer qu'il a cherché à remplir son obligation.
Le nouveau fichier est accessible sur le portail ifap.ecologie.gouv.fr. Il est géré pour le compte du ministère par la société Scop'it, à qui les déclarations peuvent aussi être adressées par courrier (Scop'it, Fichier i-fap, 8 rue du Pré Bréda, 51530 Mardeuil). Au 24 octobre 2026, le ministère affiche un tarif de 5,80 euros hors taxes par enregistrement en ligne et de 9,80 euros hors taxes par courrier.
L'éleveur inscrit les jeunes qu'il a bagués pendant la fermeture et, s'il les a cédés, transmet l'attestation de cession ou s'assure que l'acquéreur a fait la démarche. L'acquéreur vérifie que l'animal qu'il détient figure bien au fichier à son nom.
Si le portail bloque, gardez la trace de chaque tentative. Faites une capture d'écran qui montre la date, l'animal concerné et le message d'erreur. Signalez la difficulté par écrit au gestionnaire du fichier (i-fap@scopit.fr), en joignant la liste des animaux en cause (espèce, numéro de bague ou de transpondeur, date de naissance ou de cession), et conservez votre message et la réponse, ou l'absence de réponse. Si le blocage dure, envoyez la déclaration de marquage par courrier, de préférence en lettre recommandée avec accusé de réception, et gardez la copie de la déclaration, la trace du chèque et l'accusé de réception. Lorsque vous y êtes tenu, tenez à jour votre registre des entrées et des sorties : il établit la date de naissance, de marquage ou de cession de chaque animal.
Le cabinet Sine Cera avocat accompagne les éleveurs, les détenteurs d'animaux non domestiques et les animaleries dans leurs difficultés avec l'administration, notamment en cas de contrôle de l'Office français de la biodiversité, de mise en demeure, de sanction ou de saisie d'animaux : voyez notre page détenteur d'animaux exotiques (reptiles, perroquets, NAC) : contrôle, mise en demeure, saisie, comment vous défendre ?. Nos honoraires sont définis avant toute intervention ; pour exposer votre situation, utilisez le formulaire de contact.
Textes : code de l'environnement, articles R. 413-23-1 à R. 413-23-4 et R. 415-4 ; arrêté du 8 octobre 2018 fixant les règles générales de détention d'animaux d'espèces non domestiques, article 7 ; Conseil d'État, juge des référés, 27 janvier 2025, n° 500670 ; Conseil d'État, 22 décembre 2025, n° 500608.
C'est à l'acheteur de déclarer la cession sur l'i-fap. Faux. Selon les textes, le vendeur ou le donateur doit adresser l'attestation de cession au gestionnaire du fichier dans les huit jours, et c'est le gestionnaire qui inscrit alors le nouveau propriétaire (code de l'environnement, article R. 413-23-4, II ; arrêté du 8 octobre 2018, article 7, IV). Le portail permet au propriétaire actuel d'enregistrer l'animal, et l'acheteur a intérêt à vérifier que la démarche a été faite, mais l'obligation reste celle du cédant.
J'ai quatre mois pour régulariser mes enregistrements i-fap. Pas toujours. Le ministère a annoncé un délai de quatre mois à compter de la remise en service du fichier, six mois pour les parcs zoologiques, pendant lequel l'absence d'enregistrement ne devrait pas être verbalisée. Ce délai vise les démarches que la fermeture empêchait, pas les naissances et cessions postérieures à la réouverture, qui suivent les délais ordinaires. Ce n'est pas un texte : c'est une tolérance dans les contrôles, dont le point de départ dépend de la date effective de remise en service, annoncée pour le 12 octobre 2026.
Les droits d'enregistrement achetés sur l'ancien fichier sont perdus. Faux. Selon la page d'information du ministère sur le fichier i-fap, mise à jour le 13 octobre 2026, « Les droits à enregistrer achetés avant la fermeture du fichier i-fap qui a eu lieu entre janvier 2025 et octobre 2026 peuvent être utilisés jusqu'au 31 décembre 2027. » L'abonnement annuel de 400 euros hors taxes, que la même page présente à côté du tarif à l'unité, n'est pas une obligation.
Je peux mettre en vente un oiseau sans indiquer son numéro de bague. Faux. Toute publication d'une offre de cession d'un animal soumis à identification, « quel que soit le support utilisé », doit mentionner le numéro d'identification de chaque animal (code de l'environnement, article L. 413-7, III). L'annonce qui l'omet peut constituer une contravention de la 5e classe (article R. 415-5, 1°).
Une fois l'animal vendu ou donné, les papiers de l'acquéreur ne me regardent pas. Faux. Avant toute cession, « le cédant doit s'assurer que le nouveau détenteur dispose, le cas échéant, des autorisations administratives requises pour la détention de l'animal cédé » (code de l'environnement, article L. 413-7, II). Selon l'espèce et le nombre d'animaux, l'acquéreur peut devoir disposer d'une autorisation de détention, d'un certificat de capacité ou d'une autorisation d'ouverture d'établissement. Le cédant qui ne le vérifie pas peut commettre une contravention de la 5e classe (article R. 415-5, 4°).
La mort ou le vol d'un animal inscrit n'a pas à être déclaré. Faux. Le propriétaire signale au gestionnaire du fichier « au plus tard dans un délai de quinze jours après l'événement, tout changement d'adresse ainsi que la mort ou le vol de l'animal » (code de l'environnement, article R. 413-23-4, III).
Vous avez été victime d'un accident médical alors que personne n'a commis de faute. La commission de conciliation vous a donné raison, et l'ONIAM, l'office public qui indemnise ces accidents, vous a adressé une offre. Une première offre a réglé certains de vos préjudices, mais celle qui porte sur les autres vous paraît insuffisante. Pouvez-vous la refuser et demander davantage au juge ? Et que décide-t-il quand on le saisit ?
Un jugement rendu le 1er octobre 2026 par le tribunal administratif de Nantes répond par l'exemple. Une commerçante d'une cinquantaine d'années avait subi un accident vasculaire cérébral (AVC) au cours d'une coronarographie, un examen des artères du cœur. L'ONIAM lui avait présenté deux offres distinctes : elle avait accepté la première, qui portait sur certains préjudices, et refusé la seconde. Le tribunal lui accorde 190 343,80 euros. Plus de la moitié de cette somme indemnise un besoin permanent d'aide humaine que les experts n'avaient pourtant pas retenu. Elle demandait 413 023,67 euros : le jugement montre aussi ce qui se perd, et pourquoi. Ce jugement est récent et peut encore être frappé d'appel.
L'examen était justifié et il a été correctement réalisé. Pendant l'intervention, une plaque d'athérome, un dépôt qui se forme sur la paroi des artères, s'est détachée dans une artère et a provoqué l'AVC. La patiente en garde une vision double, des maux de tête et une fatigue permanente. Elle n'a jamais pu reprendre son commerce.
Aucune faute de nature à engager la responsabilité de l'hôpital ou d'un professionnel de santé n'était retenue. Restait la voie de la solidarité nationale : une indemnisation versée par l'ONIAM, à deux conditions (article L. 1142-1, II, du code de la santé publique).
Première condition : des conséquences anormales. Elles s'apprécient au regard de l'état de santé du patient et de son évolution prévisible. Ici, les experts ont décrit l'AVC comme « un risque majeur et redouté ne survenant que deux fois sur mille coronarographies », et son état antérieur ne l'exposait pas à un AVC aussi précoce.
Seconde condition : un dommage grave. On croit souvent qu'il faut un taux d'invalidité élevé. Le taux retenu par les experts n'était ici que de 17 %, en dessous du seuil de 24 % fixé par l'article D. 1142-1 du même code. Mais ce texte prévoit d'autres critères. La gravité est aussi reconnue lorsque l'accident a entraîné un arrêt temporaire des activités professionnelles pendant au moins six mois consécutifs, ou six mois non consécutifs sur une période de douze mois ; à titre exceptionnel, elle peut l'être lorsque la victime est déclarée définitivement inapte à son activité antérieure. Le tribunal retient que l'accident a empêché la victime de reprendre son activité professionnelle : la condition de gravité est remplie.
Le tribunal rappelle enfin la règle qui gouverne toute la suite : lorsque ces conditions sont réunies, « le préjudice indemnisable doit être réparé en totalité ». Pour une présentation complète de ce régime, voyez notre page Accident médical sans faute : l'indemnisation par l'ONIAM.
Après l'avis de la commission, l'ONIAM a proposé deux protocoles distincts. La victime a signé le premier, qui réglait quatre préjudices : la gêne subie pendant la période de soins, les souffrances, le préjudice d'agrément et le préjudice esthétique définitif. Elle a refusé le second, qui portait sur tout le reste, et elle a saisi le tribunal.
Elle en avait le droit. L'article L. 1142-17 du code de la santé publique prévoit que « L'acceptation de l'offre de l'office vaut transaction au sens de l'article 2044 du code civil. » : ce qui est accepté est réglé, et l'on n'y revient pas. Mais l'article L. 1142-20 ajoute : « La victime, ou ses ayants droit, dispose du droit d'action en justice contre l'office si aucune offre ne lui a été présentée ou si elle n'a pas accepté l'offre qui lui a été faite. » Les préjudices couverts par le premier protocole étaient définitivement réglés ; ceux du second, qu'elle avait refusé, pouvaient encore être soumis au juge.
Devant le tribunal, l'ONIAM ne contestait pas le principe de l'indemnisation. Il demandait de la limiter à 24 012 euros pour l'invalidité permanente et à 16 651,32 euros pour l'aide reçue pendant la période de soins, et de rejeter les autres demandes, en particulier celles qui n'étaient pas assorties de justificatifs.
Le tribunal accorde 190 343,80 euros, répartis ainsi :
| Préjudice | Montant accordé |
|---|---|
| Aide d'une tierce personne avant la stabilisation de l'état de santé | 13 854,35 euros |
| Préjudice esthétique temporaire | 3 800 euros |
| Aide d'une tierce personne depuis la stabilisation, puis à vie | 100 664,45 euros |
| Adaptation du logement | 36 025 euros |
| Incidence professionnelle (part personnelle) | 10 000 euros |
| Déficit fonctionnel permanent (invalidité de 17 %) | 25 000 euros |
| Préjudice sexuel | 1 000 euros |
La somme porte intérêts au taux légal à compter du 8 décembre 2021, jour où le tribunal a été saisi. Ces intérêts sont capitalisés, c'est-à-dire qu'ils produisent eux-mêmes des intérêts, à compter du 8 décembre 2022 puis à chaque échéance annuelle. L'ONIAM doit en outre 2 000 euros au titre des frais de procédure.
Le poste le plus important du jugement est l'aide d'une tierce personne, c'est-à-dire l'aide dont la victime a besoin dans sa vie quotidienne, qu'elle soit apportée par un professionnel ou par un proche.
Pour la période de soins, les experts avaient retenu deux heures d'aide par jour. Pour la suite, ils n'avaient retenu aucune aide. Le tribunal ne s'arrête pas à cette conclusion. Il relève que les mêmes experts ont constaté des maux de tête, une fatigue constante et une inaptitude à la conduite ; il tient compte de l'attestation d'un proche et du taux d'invalidité ; et il conclut : « il sera fait une juste appréciation de ce besoin en l’évaluant à trois heures par semaine ».
Trois heures par semaine, c'est peu. Mais ce besoin dure depuis 2014 et durera toute la vie. Le tribunal l'indemnise en deux temps, pour la période écoulée puis pour l'avenir, et le total atteint 100 664,45 euros : plus de la moitié de l'indemnité vient d'un poste que le rapport d'expertise écartait.
Le tribunal n'était donc pas tenu de reprendre l'évaluation du besoin d'aide figurant dans le rapport d'expertise : il l'a appréciée au regard de l'ensemble des pièces du dossier. L'avis rendu en amont par la commission de conciliation ne lie pas davantage le juge. Le Conseil d'État l'a rappelé récemment : « L'avis émis par la commission de conciliation et d'indemnisation des accidents médicaux, des affections iatrogènes et des infections nosocomiales ne lie pas le juge » (Conseil d'État, 20 mars 2026, n° 503468).
Pour l'aide de la période de soins, l'ONIAM objectait que la victime ne justifiait pas des aides publiques qu'elle avait pu percevoir. Le tribunal écarte l'objection au vu des pièces produites : une attestation sur l'honneur et un refus de prestation de compensation du handicap.
Le tribunal accorde moins de la moitié de ce qui était demandé. Les motifs de chaque refus sont instructifs.
Les lunettes. La vision double oblige la victime à porter deux paires de lunettes au lieu d'une. Les experts le confirmaient, un devis était produit. Le tribunal refuse pourtant, parce que la somme restant réellement à sa charge n'était pas établie, malgré une demande de précision qu'il lui avait adressée.
Le logement. La victime demandait 91 025 euros pour adapter son logement, devis à l'appui. Le tribunal reprend ce devis ligne par ligne : il retient la salle de bains, les toilettes, l'électricité, les démolitions et une porte intérieure, qu'il rattache au handicap, et écarte l'isolation, le double vitrage, une cloison et le parquet. Il reste 36 025 euros.
Les revenus. La victime tirait de son commerce des revenus modestes. Depuis l'accident, elle perçoit une pension d'invalidité, et ses revenus dépassent ceux qu'elle avait auparavant. Le tribunal rappelle que cette pension a pour objet de réparer, de façon forfaitaire, les pertes de revenus professionnels et l'incidence professionnelle de l'incapacité. Il juge que les pertes de gains postérieures à la stabilisation de son état et la part professionnelle de l'incidence professionnelle sont entièrement réparées par la pension. Il accorde en revanche 10 000 euros pour la part personnelle de ce préjudice : avoir dû cesser, à cinquante ans, une activité qu'elle aurait pu exercer encore plusieurs années.
Les préjudices cités « pour mémoire ». Certains préjudices n'étaient mentionnés que « pour mémoire », sans somme demandée. Le tribunal ne les examine pas.
Aucune de ces limites ne tient au principe de l'indemnisation. Elles tiennent à ce qui a été demandé, chiffré et prouvé, et aux prestations déjà perçues.
Accepter une offre de l'ONIAM règle définitivement les préjudices qu'elle couvre ; la refuser ouvre le droit de saisir le tribunal, qui évalue chaque préjudice au vu des pièces. Il n'est tenu ni par l'offre, ni par l'avis de la commission ; dans cette affaire, il s'est aussi écarté des conclusions des experts sur le besoin d'aide. Le jugement du 1er octobre 2026 montre les deux faces de ce choix : une indemnité de 190 343,80 euros, et plusieurs demandes rejetées faute de justificatifs.
Le cabinet Sine Cera avocat accompagne les victimes d'accidents médicaux, de l'examen de l'offre jusqu'au tribunal. Avant de répondre à une offre, voyez notre page Offre de l'ONIAM ou de l'assureur trop basse : faut-il l'accepter ? ; pour choisir entre la voie amiable et le juge, Commission de conciliation ou tribunal : quelle voie choisir après un accident médical ?. Nos honoraires sont définis avant toute intervention ; pour exposer votre situation, utilisez le formulaire de contact.
Décision commentée : tribunal administratif de Nantes, 1er octobre 2026, n° 2113851. À la date de publication de ce billet, ce jugement n'est pas définitif : il peut être frappé d'appel devant la cour administrative d'appel de Nantes dans les deux mois de sa notification.
Sans faute du médecin ou de l'hôpital, il n'y a pas d'indemnisation. Faux. Lorsque personne n'est responsable, un accident médical ouvre droit à réparation au titre de la solidarité nationale si ses conséquences sont anormales et suffisamment graves (article L. 1142-1, II, du code de la santé publique). C'est sur ce fondement que le tribunal administratif de Nantes a condamné l'ONIAM le 1er octobre 2026 (n° 2113851), alors que l'examen avait été réalisé dans les règles.
Sans un taux d'invalidité supérieur à 24 %, l'ONIAM n'indemnise pas. Faux. Un taux supérieur à 24 % ouvre droit à réparation, mais ce n'est pas le seul critère : la gravité est aussi reconnue lorsque l'accident a entraîné, pendant au moins six mois consécutifs ou six mois non consécutifs sur une période de douze mois, un arrêt temporaire des activités professionnelles ou une gêne temporaire d'au moins 50 %, et, à titre exceptionnel, dans d'autres situations (article D. 1142-1 du code de la santé publique). Dans le jugement du 1er octobre 2026, la victime n'avait que 17 % d'invalidité.
Si je refuse l'offre de l'ONIAM, je perds tout. Faux. La victime qui n'accepte pas l'offre peut agir en justice contre l'office (article L. 1142-20 du code de la santé publique). À l'inverse, l'acceptation d'une offre vaut transaction pour les préjudices qu'elle règle (article L. 1142-17). Dans l'affaire jugée à Nantes le 1er octobre 2026 (n° 2113851), l'ONIAM avait présenté deux protocoles : la victime avait accepté le premier, qui portait sur quatre préjudices, et refusé le second. Les préjudices du premier étaient définitivement réglés ; les autres pouvaient encore être soumis au juge.
Le barème de l'ONIAM fixe ce à quoi j'ai droit. Faux. L'office calcule ses offres à partir d'un référentiel qu'il établit lui-même. Le Conseil d'État vient de le qualifier de référentiel indicatif, « conçu pour les seuls besoins des dispositifs d’indemnisation amiable » ; à propos des montants prévus pour plusieurs préjudices personnels, il ajoute qu'ils « n’ont qu’un caractère indicatif » et que l'office doit s'en écarter chaque fois que les circonstances l'exigent (Conseil d'État, 28 septembre 2026, n° 512027). Devant le tribunal, chaque préjudice est évalué au vu du dossier.
Une aide apportée par mon conjoint ou mes proches ne s'indemnise pas. Faux. L'aide d'une tierce personne se répare en fonction du besoin, non de la personne qui y répond : « la circonstance que cette assistance serait assurée par un membre de sa famille est, par elle-même, sans incidence sur le droit de la victime à en être indemnisée » (tribunal administratif de Nantes, ordonnance du 5 octobre 2026, n° 2407214). Dans le jugement du 1er octobre 2026 (n° 2113851), c'est notamment l'attestation d'un proche qui a conduit le même tribunal à retenir trois heures d'aide par semaine.
Les prestations que je perçois déjà ne changent rien au calcul. Faux. Certaines prestations versées au titre du même préjudice viennent en déduction de l'indemnité (article L. 1142-17 du code de la santé publique) ; l'imputation se fait poste par poste, selon ce que chaque prestation a pour objet de réparer. Le tribunal administratif de Nantes a ainsi jugé que la pension d'invalidité de la victime réparait déjà sa perte de revenus, et n'a accordé à ce titre qu'une somme pour la part personnelle de son préjudice professionnel.
Vous êtes propriétaire d'un avion léger et l'exploitant de votre aérodrome vous réclame une redevance d'atterrissage, éventuellement sous la forme d'un forfait annuel réservé aux avions basés. L'exploitant peut-il librement en fixer le montant et distinguer les aéronefs selon leur poids ou leur nombre de sièges ? Et peut-on encore contester le tarif plusieurs années après son adoption ?
Un jugement rendu le 25 juin 2026 par le tribunal administratif de Marseille répond à ces deux questions. Un propriétaire d'avion contestait devant le juge civil les sommes que lui réclamait la commune d'Eyguières pour l'aérodrome de Salon-Eyguières. Interrogé par la cour d'appel d'Aix-en-Provence, le tribunal a déclaré illégal le tarif voté par la commune en 2018. En cause : un arrêté du 24 janvier 1956 qui encadre toujours les redevances d'atterrissage.
La redevance d'atterrissage, que les pilotes appellent souvent taxe d'atterrissage, rémunère l'usage de la piste. Sur un aérodrome ouvert à la circulation aérienne publique, l'exploitant en fixe le montant, mais dans un cadre : un arrêté du 24 janvier 1956 en règle les conditions d'établissement et de perception.
Deux de ses règles sont au cœur du jugement. La première tient au champ de la redevance : elle est due « par tout aéronef qui effectue un atterrissage ou un amerrissage sur un aérodrome ouvert à la circulation aérienne publique » (article 1er). La seconde tient à son calcul : la redevance dépend en principe de la masse maximale au décollage, mais « elle est fixée à un taux uniforme pour tous les aéronefs de tourisme de moins de deux tonnes » (article 2).
Pour les aéronefs de tourisme de moins de deux tonnes, l'arrêté pose donc un principe d'uniformité tarifaire. C'est à ce principe que le tarif d'Eyguières s'est heurté.
Le tarif voté par la commune en juillet 2018 s'écartait de ces deux règles, et le tribunal le relève point par point.
D'abord, la redevance n'était réclamée qu'aux aéronefs basés sur l'aérodrome. Les avions de passage, qui s'y posent aussi, n'étaient pas concernés. Ensuite, le tarif distinguait plusieurs catégories selon la masse maximale au décollage et le nombre de sièges, de sorte que deux avions de tourisme de moins de deux tonnes ne payaient pas la même somme.
La commune se défendait en invoquant les contraintes particulières d'exploitation de son aérodrome. Le tribunal écarte l'argument : « La circonstance invoquée par la commune tenant aux contraintes particulières d’exploitation de l’aérodrome ne saurait, en l’absence de disposition réglementaire le permettant, légalement justifier une dérogation au principe d’uniformité tarifaire fixé par les dispositions précitées. » (TA Marseille, 25 juin 2026, n° 2515047). La délibération est déclarée illégale.
Deux précisions évitent de faire dire au jugement plus qu'il ne dit. Le propriétaire invoquait aussi l'absence de consultation des usagers et une rupture d'égalité : le tribunal n'a pas eu besoin d'examiner ces arguments. Par ailleurs, tout forfait n'est pas interdit. L'arrêté en prévoit lui-même un : son article 9 bis soumet les aéronefs des aéro-clubs et les aéronefs de tourisme et d'affaires de moins de trois tonnes à « une redevance semestrielle couvrant les opérations d'atterrissage effectuées pendant chaque semestre calendaire sur leur aérodrome d'attache ». Des cours administratives d'appel ont aussi appliqué, dans des affaires plus anciennes et sans les remettre en cause, des tarifs qui offraient un forfait ou un abonnement aux aéronefs basés, les avions de passage payant à chaque atterrissage (CAA Bordeaux, 29 juin 2006, n° 02BX01638 ; CAA Marseille, 15 mai 2012, n° 11MA01758). Le jugement ne se prononce ni sur cet article ni sur ces formules : il censure un tarif qui ne fait payer que les avions basés et qui multiplie les catégories là où l'arrêté impose un taux uniforme.
Le chemin suivi par cette affaire surprend souvent les pilotes. Le propriétaire n'a pas saisi le tribunal administratif : il a contesté ses avis de sommes à payer devant le tribunal judiciaire de Tarascon.
C'est la règle. L'usager d'un aérodrome est l'usager d'un service public industriel et commercial, et ses litiges de facturation relèvent en principe du juge judiciaire. Le Tribunal des conflits l'a admis à propos d'une compagnie aérienne dont l'avion avait été endommagé sur une piste : elle « doit être regardée comme étant usager du service public industriel et commercial » géré par l'exploitant de l'aéroport (TC, 4 juillet 2022, n° C4247). Le pilote qui porte sa facture devant le tribunal administratif voit sa demande rejetée sans examen : c'est arrivé pour une redevance de 12,80 euros (TA Toulouse, 16 juillet 2024, n° 2106462).
Mais le juge civil ne peut pas, en principe, juger lui-même la légalité d'une délibération municipale. Lorsque la question est sérieuse, il suspend son procès et la pose au tribunal administratif : c'est la question préjudicielle. La cour d'appel d'Aix-en-Provence l'a fait par un arrêt du 25 novembre 2025 (n° 21/13491), et le tribunal administratif de Marseille a répondu sept mois plus tard.
Le procès n'est donc pas terminé. Le tribunal administratif déclare le tarif illégal ; il n'annule aucune facture. C'est à la cour d'appel d'en tirer les conséquences pour les sommes réclamées.
Le tarif d'un aérodrome n'est pas libre : pour les avions de tourisme de moins de deux tonnes, l'arrêté du 24 janvier 1956 impose un taux uniforme, et la redevance est due par tout aéronef qui atterrit. Un tarif qui s'en écarte peut être déclaré illégal, même plusieurs années après son adoption, à l'occasion d'un litige sur une facture.
Le cabinet Sine Cera avocat assiste les propriétaires d'aéronefs, les aéro-clubs et les associations d'usagers en litige avec l'exploitant de leur aérodrome : voyez notre page redevances d'aérodrome, hangar, accès à la piste : comment contester ?. Si la somme vous est réclamée par un titre exécutoire, voyez aussi comment contester un titre de recette ou de perception émis par une administration publique. Nos honoraires sont définis avant toute intervention ; pour exposer votre situation, utilisez le formulaire de contact.
Décision commentée : tribunal administratif de Marseille, 25 juin 2026, n° 2515047, sur renvoi de la cour d'appel d'Aix-en-Provence.
Je peux contester ma facture de redevance d'atterrissage devant le tribunal administratif. Faux. Le litige entre l'usager d'un aérodrome et son exploitant sur une somme réclamée relève en principe du juge judiciaire, parce que le service aéroportuaire est un service public industriel et commercial : le Tribunal des conflits l'a jugé à propos de l'avion d'une compagnie endommagé sur une piste (4 juillet 2022, n° C4247). Un pilote qui avait saisi le tribunal administratif pour une redevance de 12,80 euros a vu sa demande rejetée pour incompétence (tribunal administratif de Toulouse, 16 juillet 2024, n° 2106462).
L'exploitant peut me réclamer devant le tribunal administratif tout ce que je lui dois. Pas toujours. Lorsqu'une facture réunit le loyer d'un abri et des redevances aéronautiques, le tribunal administratif ne statue que sur le loyer : les redevances aéroportuaires « présentent un caractère industriel et commercial et relèvent de la compétence du juge judiciaire ». Un exploitant qui réclamait le tout à l'occupant d'un abri pour avion n'a obtenu que la part correspondant à l'occupation du domaine public (tribunal administratif de Grenoble, 26 mars 2026, n° 2300344).
Un tarif voté il y a plusieurs années ne peut plus être remis en cause. Pas toujours. Sa légalité peut encore être discutée à l'occasion d'un litige sur une facture : le tarif jugé à Marseille le 25 juin 2026 datait de 2018 (tribunal administratif de Marseille, n° 2515047). Mais cela ne vaut pas pour tous les arguments. Passé le délai de recours contre le tarif, les irrégularités de son élaboration ne se discutent plus, « les vices de forme et de procédure dont il serait entaché ne pouvant être utilement invoqués que dans le cadre du recours pour excès de pouvoir dirigé contre l'acte réglementaire lui-même et introduit avant l'expiration du délai de recours contentieux » (Conseil d'État, assemblée, 18 mai 2018, n° 414583). Un tribunal judiciaire en a déduit que le défaut de consultation des usagers de l'aérodrome ne pouvait plus être opposé à un tarif ancien (tribunal judiciaire de Tarascon, 20 février 2026, n° 23/01036).
Si le tarif est déclaré illégal, mes factures sont annulées. Faux. Saisi par le juge civil d'une question préjudicielle, le tribunal administratif répond à cette seule question. Le jugement du 25 juin 2026 déclare la délibération illégale et s'arrête là ; c'est la cour d'appel d'Aix-en-Provence, qui l'avait interrogé, qui statuera sur les sommes réclamées (tribunal administratif de Marseille, 25 juin 2026, n° 2515047).
Le loyer de mon hangar obéit aux mêmes règles que la redevance d'atterrissage. Faux. La somme payée pour occuper un hangar ou un terrain est une redevance d'occupation du domaine public, et non une redevance pour service rendu. Elle relève du juge administratif et tient compte des avantages que l'occupant retire des lieux (tribunal administratif de Marseille, 11 mai 2023, n° 2007814).
L'aéro-club qui gère l'aérodrome peut réserver un tarif de faveur ou les places de hangar à ses adhérents. Faux. La qualité d'adhérent de l'association gestionnaire ne justifie pas une différence de traitement entre les usagers du service public. Une cour a ainsi censuré une dispense de redevance accordée de fait aux adhérents et l'attribution prioritaire des places de hangar, ainsi qu'une redevance identique pour l'avion abrité et pour celui qui stationne sur l'herbe (cour administrative d'appel de Marseille, 20 décembre 2023, n° 20MA03852).
Le projet de loi de finances pour 2027 a été déposé à l'Assemblée nationale le 1er octobre 2026. Pour les collectivités territoriales, le Gouvernement présente un effort global d'environ 5,4 milliards d'euros. Ce chiffre national ne dit rien de ce que chaque commune, intercommunalité ou département devra absorber dans son budget 2027.
Cet article explique les cinq mesures qui touchent directement les budgets locaux, comment elles se calculent et ce qu'elles représentent concrètement. Pour connaître le montant qui concerne votre collectivité, nous avons mis en ligne un simulateur gratuit : loi-de-finances.sinecera-avocat.fr/2027.
Le Gouvernement a présenté au Comité des finances locales le détail de l'effort demandé :
| Mesure | Montant 2027 |
|---|---|
| Contribution progressive à l'effort budgétaire (art. 37) | 2,5 Md€ |
| Écrêtement de la dynamique de la TVA (art. 36) | 0,5 Md€ |
| Étalement des reversements du DILICO (art. 84) | 0,3 Md€ |
| Économies propres aux régions | 0,8 Md€ |
| Baisse du taux du FCTVA (art. 35) | 2,1 Md€ |
| Mesures favorables (DGF, dotations et fonds nouveaux) | + 0,8 Md€ |
| Effort net présenté | environ 5,4 Md€ |
Deux précisions s'imposent. D'abord, les régions sont dans une situation à part : elles échappent à la contribution et à l'écrêtement de la TVA, et leur effort passe par la suppression de financements particuliers. Ensuite, la hausse des cotisations de retraite CNRACL, qui pèsera aussi sur les budgets 2027, ne figure pas dans ce total parce qu'elle relève d'un décret et non de la loi de finances.
C'est la mesure principale : 2,5 milliards d'euros prélevés au profit de l'État pour l'année 2027, directement sur les avances de fiscalité versées chaque mois aux collectivités. Contrairement au DILICO des années précédentes, cette contribution n'est pas restituée.
Son montant dépend de trois éléments :
Sont notamment exonérées les collectivités d'outre-mer régies par l'article 73 de la Constitution, les communes les mieux classées à la DSU et à la DSR « cible », et toute collectivité dont la contribution serait inférieure à 5 000 €.
En pratique, environ 40 % des communes contribueraient, ainsi que la quasi-totalité des intercommunalités de métropole et 60 % des départements.
Exemple. Bordeaux se classe parmi les 10 % de communes aux ressources les plus élevées. Son taux est de 2 %, appliqué à une assiette de 416,6 M€ : sa contribution serait de 8 332 274 €. Saint-Denis, classée 72e à la DSU des communes de 10 000 habitants et plus, est exonérée.
Depuis la suppression de la taxe d'habitation et de la CVAE, les intercommunalités, les départements et certaines communes reçoivent en compensation une fraction de la TVA nationale, dont le produit progresse avec la TVA.
À compter de 2027, cette progression sera chaque année diminuée de l'inflation de l'année précédente, sans que la fraction puisse baisser. En clair, la compensation ne suivra plus que la croissance de la TVA au-delà de l'inflation.
Le rendement annoncé est modeste la première année (0,5 milliard d'euros), mais la mesure est pérenne et se cumule : chaque année d'écrêtement abaisse durablement la base des années suivantes.
Exemple. Pour la Gironde, dont les fractions de TVA compensent la taxe foncière et la CVAE, la perte est estimée à 6,8 M€ en 2027.
Le fonds de compensation pour la TVA rembourse une partie de la TVA payée sur les investissements. Son taux passe de 16,404 % à 11,404 %, sauf pour les dépenses de voirie et certaines dépenses de transition écologique, dont la liste sera fixée par arrêté. Le taux de 5,6 % applicable à l'informatique en nuage est maintenu.
Point d'attention : le nouveau taux s'applique aux attributions versées à compter du 1er janvier 2027. Selon le régime de versement de la collectivité, il touche donc des dépenses déjà réalisées en 2025 ou en 2026, financées sur la base de l'ancien taux.
L'effet dépend entièrement du volume et de la nature des investissements. Le simulateur propose une estimation par défaut, à partir du FCTVA perçu en 2025, que chaque collectivité peut ajuster avec ses propres données.
Les collectivités qui ont contribué au dispositif de lissage conjoncturel (DILICO) en 2025 ou en 2026 devaient être remboursées en trois ans. Le projet porte cette durée à cinq ans. Pour le DILICO 2025, les deux tiers restant dus seront reversés par cinquièmes de 2027 à 2031.
Le texte ne réduit pas le total dû. Mais en 2027, ces collectivités recevront moins que prévu : la somme manquera bien à leur budget de l'année. Le texte prévoit de la verser plus tard ; une loi de finances ultérieure peut toutefois modifier ce calendrier, comme le fait précisément ce projet.
Exemple. Bordeaux recevrait 390 527 € de moins que prévu en 2027.
La dotation pour transferts de compensations d'exonérations (DTCE), variable d'ajustement des concours de l'État, baisse de 24 M€ : 20 M€ pour les départements, 4 M€ pour les régions. La baisse est répartie au prorata des recettes réelles de fonctionnement 2025.
Le taux de la contribution employeur à la caisse de retraite des fonctionnaires territoriaux et hospitaliers passe de 37,65 % à 40,65 % au 1er janvier 2027, puis à 43,65 % au 1er janvier 2028. Ces hausses sont déjà fixées par décret. Elles n'entrent pas dans les 5,4 milliards d'euros, mais elles s'ajoutent bien aux charges de 2027.
Exemple. Pour la Gironde, le surcoût est estimé à 3,9 M€ par an, sur la base de la masse salariale de 2025.
Le simulateur additionne ces effets pour mesurer leur incidence cumulée sur le budget 2027, tout en distinguant les mesures du projet de loi de finances, l'étalement du DILICO et la hausse des cotisations CNRACL, qui est extérieure au projet de loi de finances.
| Bordeaux | Gironde | |
|---|---|---|
| Contribution progressive | 8,3 M€ | 8,7 M€ |
| Écrêtement de la TVA | non concernée | 6,8 M€ |
| FCTVA (estimation par défaut) | 3,3 M€ | 5,8 M€ |
| DTCE | non concernée | 0,4 M€ |
| Étalement du DILICO | 0,4 M€ | non concernée |
| Cotisations CNRACL | 2,3 M€ | 3,9 M€ |
| Total pour 2027 | 14,3 M€ | 25,6 M€ |
À l'échelle nationale, les montants les plus élevés concernent la Ville de Paris (358 M€, commune et département), la Métropole de Lyon (86 M€), les Hauts-de-Seine (71 M€), la Collectivité européenne d'Alsace (54 M€) et la Seine-et-Marne (51 M€).
Chaque montant est accompagné d'une mention de fiabilité :
Le calcul est détaillé pas à pas et chaque mesure renvoie à l'article correspondant du projet de loi. Les totaux nationaux recalculés collectivité par collectivité sont comparés aux chiffres du Gouvernement : la contribution du bloc communal est retrouvée à moins de 0,5 % près.
Ces montants restent des estimations : le montant définitif de la contribution sera notifié par arrêté, et le texte évoluera au cours du débat parlementaire.
Le simulateur sera mis à jour au fil de la navette parlementaire : calculer l'impact du PLF 2027 pour votre collectivité.
Le cabinet Sine Cera, avocat en finances publiques locales, accompagne les collectivités dans l'analyse de ces mesures et la préparation de leur budget, et leur apporte des conseils juridiques aux collectivités territoriales.
Vous êtes militaire ou gendarme, et l'on vous annonce une mutation d'office « dans l'intérêt du service », après des reproches sur votre comportement. Vous avez le sentiment d'être puni sans avoir été jugé. Pouvez-vous contester cette mutation ? Et sur quel terrain ?
Un arrêt rendu le 14 septembre 2026 par la cour administrative d'appel de Paris apporte une réponse en deux temps. Un sous-officier de gendarmerie avait été muté d'office après des accusations de comportements déplacés envers des collègues. Le tribunal administratif avait annulé la mutation en y voyant une sanction déguisée. La cour écarte ce motif, mais elle confirme l'annulation pour une autre raison, plus simple et souvent oubliée : l'administration ne lui avait pas permis de consulter son dossier avant de le muter.
Un militaire n'a pas de droit à rester sur son poste. L'article L. 4121-5 du code de la défense le dit sans détour : « Les militaires peuvent être appelés à servir en tout temps et en tout lieu. » Le même article ajoute que les mutations tiennent compte de la situation de famille, mais seulement dans la mesure compatible avec le bon fonctionnement du service.
L'administration peut donc déplacer un militaire sans qu'il l'ait demandé. Elle le fait parfois pour des raisons d'organisation, et parfois pour des raisons tenant à la personne : un climat de travail dégradé, une confiance rompue, des accusations portées par des collègues. Dans ce second cas, la mutation n'est pas une sanction, du moins en principe : le Conseil d'État l'a jugé pour une mutation décidée afin de rétablir le fonctionnement serein d'un service (CE, 17 mars 2023, n° 462995).
Une mutation peut pourtant cacher une punition. On parle alors de sanction déguisée, et elle est illégale, parce qu'une sanction ne peut être infligée qu'en respectant la procédure disciplinaire et l'échelle des sanctions prévues par le code de la défense.
La cour administrative d'appel de Paris rappelle le critère, qui comporte deux conditions cumulatives : « une mutation d'office revêt le caractère d'une mesure disciplinaire déguisée lorsque, tout à la fois, il en résulte une dégradation de la situation professionnelle de l'agent concerné et que la nature des faits qui ont justifié la mesure et l'intention poursuivie par l'administration révèlent une volonté de sanctionner cet agent » (CAA Paris, 14 septembre 2026, n° 25PA00725).
Dans cette affaire, le tribunal administratif de Montreuil avait retenu la sanction déguisée : la mutation avait été décidée très vite après les faits, et les nouvelles fonctions lui paraissaient bien moins responsables que les précédentes. La cour en juge autrement. Elle relève que la hiérarchie voulait rétablir la confiance au sein de l'unité, que le nouvel emploi correspondait au grade de l'intéressé, et que les tâches dégradantes qu'il décrivait n'étaient pas établies par des pièces. Elle ajoute que ne pas obtenir l'affectation demandée ne suffit pas, à lui seul, à caractériser une sanction déguisée.
Retenez-en ceci : le juge ne présume pas la sanction déguisée. La dégradation de la situation professionnelle doit être démontrée, pièces à l'appui.
C'est ici que l'arrêt devient utile pour tous les militaires. Même lorsque la mutation n'est pas une sanction, elle peut être une mesure prise en considération de la personne. Une telle mesure ouvre un droit ancien : l'article 65 de la loi du 22 avril 1905 donne à tout fonctionnaire, civil ou militaire, le droit d'obtenir la communication de son dossier avant d'être l'objet d'une mesure disciplinaire ou d'un déplacement d'office.
La cour en tire la règle suivante : « un agent public faisant l'objet d'une mesure prise en considération de sa personne, qu'elle soit ou non justifiée par l'intérêt du service, doit être mis à même de demander la communication de son dossier, en étant averti en temps utile de l'intention de l'autorité administrative de prendre la mesure en cause ».
Le gendarme avait bien été informé qu'il pouvait consulter son dossier. Il avait demandé à le faire. Mais la consultation n'avait jamais eu lieu, et l'administration, qui soutenait qu'il y avait renoncé oralement, ne le prouvait pas. Conclusion de la cour : « faute pour l'administration d'avoir mis M. A... à même de consulter son dossier, la décision du 30 mai 2023 est entachée d'un vice de procédure ». L'annulation est confirmée, et l'État est condamné à verser 1 200 euros au gendarme au titre des frais exposés pour sa défense.
Un dernier point mérite l'attention. La décision annulée n'était pas l'ordre de mutation lui-même, mais la décision du ministre qui avait rejeté le recours du gendarme et s'y était substituée. La cour précise que cette substitution n'empêche pas d'invoquer un vice de procédure commis avant la décision initiale.
La contestation obéit à une procédure particulière, différente de celle des sanctions disciplinaires.
Un recours préalable obligatoire devant la commission des recours des militaires. Le militaire ne peut pas saisir directement le tribunal : tout recours contre un acte relatif à sa situation personnelle doit d'abord passer par cette commission, à peine d'irrecevabilité (article R. 4125-1 du code de la défense). Une mutation est bien concernée, et une requête présentée sans ce recours préalable est rejetée (TA Lyon, ordonnance du 28 août 2026, n° 2608773). La commission doit être saisie dans les deux mois de la notification de la mutation (article R. 4125-2).
Un silence de quatre mois vaut rejet. La commission rend un avis, et le ministre décide. S'il ne répond pas dans les quatre mois, son silence vaut rejet (article R. 4125-10). C'est cette décision du ministre, explicite ou implicite, que l'on attaque ensuite devant le tribunal administratif.
Le référé-suspension, sans attendre la commission, mais sous conditions. Il n'est pas nécessaire d'attendre la réponse du ministre pour demander au juge de suspendre la mutation, à condition de produire la copie du recours formé devant la commission (CE, ordonnance du 27 février 2025, n° 498795). Mais l'urgence est appréciée strictement : sauf circonstances particulières, une mutation dans l'intérêt du service ne crée pas une situation d'urgence (TA Caen, ordonnance du 11 août 2026, n° 2602605). Dans cette affaire, l'urgence a été admise en raison de la séparation durable d'un couple de gendarmes et de l'état de santé de l'un d'eux. À l'inverse, la perte d'un poste de commandement et d'une indemnité de fonction n'a pas suffi à un major de gendarmerie muté dans une brigade de même niveau, plus proche du lieu où son épouse est soignée (TA Caen, ordonnance du 21 septembre 2026, n° 2603059).
Une mutation d'office n'est pas une sanction, et la qualifier de sanction déguisée suppose de prouver une dégradation réelle de sa situation professionnelle et une volonté de punir. Mais lorsqu'elle est prise en considération de votre personne, notamment lorsqu'elle est fondée sur des reproches relatifs à votre comportement, l'administration doit vous permettre de consulter votre dossier avant de la prononcer : à défaut, elle est illégale.
Le cabinet Sine Cera avocat accompagne les militaires et les gendarmes qui contestent une mutation d'office, du recours devant la commission des recours des militaires jusqu'au tribunal administratif. Pour les sanctions elles-mêmes, voyez notre page comment contester une sanction prononcée contre un militaire. Nos honoraires sont définis avant toute intervention ; pour exposer votre situation, utilisez le formulaire de contact.
Décision commentée : cour administrative d'appel de Paris, 14 septembre 2026, n° 25PA00725, ministre de l'intérieur c/ M. A.
On ne peut pas être muté puis sanctionné pour les mêmes faits. Faux. La mutation dans l'intérêt du service n'étant pas une sanction, l'administration peut ensuite engager une procédure disciplinaire pour les mêmes faits : le Conseil d'État a écarté l'argument tiré de la règle selon laquelle nul ne peut être puni deux fois pour les mêmes faits (Conseil d'État, 17 mars 2023, n° 462995).
Un recours gracieux auprès de ma hiérarchie suffit à préserver mon délai. Faux. Seul le recours devant la commission des recours des militaires conserve le délai pour saisir le juge. Tout autre recours administratif, gracieux ou hiérarchique, formé avant ou après, reste sans effet sur ce délai, sous la seule réserve d'une médiation engagée devant le juge administratif (article R. 4125-1 du code de la défense).
Une simple lettre suffit pour saisir la commission des recours des militaires. Pas toujours. La saisine doit être faite dans les deux mois, par un moyen qui donne date certaine à sa réception, et être accompagnée d'une copie de la mutation contestée et de l'exposé des griefs. Si la copie manque, la commission demande de la produire sous deux semaines, faute de quoi le militaire est réputé avoir renoncé à son recours (article R. 4125-2 du code de la défense).
Ma situation de famille interdit une mutation qui me sépare de mon conjoint. Faux. Le code de la défense impose seulement de tenir compte de la situation de famille, notamment de la séparation d'avec le conjoint ou le partenaire de pacte civil de solidarité, dans toute la mesure compatible avec le bon fonctionnement du service (article L. 4121-5 du code de la défense). C'est un élément que l'administration doit prendre en compte, et qui peut fonder l'urgence d'un référé (tribunal administratif de Caen, ordonnance du 11 août 2026, n° 2602605), non un droit à rester sur place.
Une sanction disciplinaire se conteste, comme une mutation, devant la commission des recours des militaires. Faux. Les décisions prises dans l'exercice du pouvoir disciplinaire sont exclues de ce recours préalable (article R. 4125-1 du code de la défense) et suivent un circuit propre, décrit dans notre page comment contester une sanction prononcée contre un militaire.
Les gendarmes ont les mêmes droits que les autres militaires face à une mutation d'office. Vrai. Même statut, même code de la défense, même commission des recours des militaires. L'arrêt de la cour administrative d'appel de Paris du 14 septembre 2026 (n° 25PA00725), qui annule une mutation faute d'accès au dossier, concernait d'ailleurs un sous-officier de gendarmerie.

