
Vous avez obtenu un permis de construire, et la taxe d'aménagement qui vous est réclamée est calculée à 15, 16 ou 20 % sur la part communale ou intercommunale, au lieu du taux appliqué dans le reste de la commune. Cette majoration n'a rien d'automatique : elle résulte d'une délibération de la commune ou de l'intercommunalité, qui doit être justifiée. Lorsqu'elle ne l'est pas, le taux peut être ramené au taux de base, et la différence ne pas vous être réclamée ou vous être restituée.
Sur une opération de logements, de bureaux ou d'activités, l'écart se chiffre vite en dizaines, voire en centaines de milliers d'euros. Le cabinet Sine Cera avocat accompagne promoteurs, constructeurs, entreprises et particuliers, de l'examen du titre jusqu'au tribunal administratif.
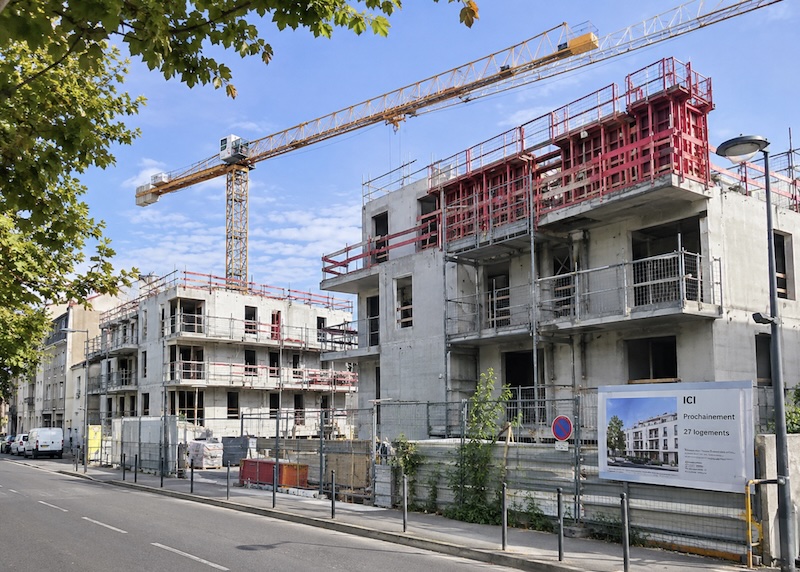
La taxe d'aménagement est due à l'occasion d'un permis de construire ou d'une déclaration préalable. Sa part communale ou intercommunale est calculée selon un taux voté par la collectivité, compris entre 1 % et 5 %.
Dans certains secteurs, la collectivité peut porter ce taux jusqu'à 20 %, par une délibération motivée, lorsque l'importance des constructions nouvelles rend nécessaires des travaux substantiels de voirie ou de réseaux, ou la création d'équipements publics. Le secteur est délimité sur un plan annexé au document d'urbanisme : votre terrain y est ou n'y est pas, et c'est souvent à la lecture du titre que le constructeur découvre la majoration.
La majoration n'est pas un supplément libre. Le juge vérifie que le taux est proportionné au coût des travaux et des équipements publics qui restent à réaliser pour répondre aux besoins des futurs habitants ou usagers du secteur.
C'est à la collectivité d'apporter les éléments, notamment chiffrés, qui permettent d'apprécier ce coût et la part mise à la charge des constructions nouvelles. Le Conseil d'État a censuré en 2020 un jugement qui avait validé un taux de 16 % alors que la collectivité n'avait produit aucune estimation du coût des travaux envisagés. Depuis, plusieurs tribunaux ont écarté des taux fondés sur une simple liste d'opérations, sans montant ni calendrier. Des travaux déjà réalisés, ou un terrain déjà desservi, peuvent aussi fragiliser la majoration.
À l'inverse, une délibération qui chiffre précisément les travaux, ou dont les recettes attendues restent inférieures au coût des équipements, a été jugée légale. Tout se joue donc sur la lecture de la délibération, de son exposé et de ses annexes. Les textes ont été réécrits en 2022 : les délibérations adoptées auparavant, souvent reconduites d'année en année, restent soumises à cette exigence de proportionnalité ; pour les plus récentes, l'analyse se fait au cas par cas.
Vous n'attaquez pas directement la délibération : vous contestez la taxe mise à votre charge, en soutenant que la délibération qui fixe le taux majoré est illégale. L'ancienneté de la délibération n'y fait pas obstacle : son illégalité peut être invoquée même si elle date de plusieurs années et n'a jamais été attaquée, à condition que la taxe elle-même soit contestée dans le délai de réclamation.
Cette contestation porte sur le fond : la justification du taux, sa proportion au coût des équipements, la réalité des travaux restant à faire. Les irrégularités de forme ou de procédure commises lors de l'adoption de la délibération ne peuvent plus, en revanche, être invoquées de cette manière.
Lorsque l'illégalité est reconnue, le taux majoré est écarté et c'est en principe le taux de base, voté pour le reste du territoire, qui s'applique. La différence n'est alors plus due ; si vous l'avez déjà payée, elle vous est remboursée, avec des intérêts moratoires.
La contestation commence par une réclamation adressée à l'administration fiscale, dans un délai qui expire un 31 décembre. Sa durée dépend de la date de votre demande d'autorisation et du titre ou de l'avis reçu : elle se vérifie titre par titre, et c'est la première chose que le cabinet contrôle.
La taxe étant désormais due à l'achèvement des travaux, avec des acomptes pour les grandes opérations, un programme livré récemment peut encore être contesté.
Deux précautions. D'abord, une saisie ou une mise en demeure de payer ne se conteste pas de la même manière que la taxe elle-même, ni devant le même juge : c'est le titre ou l'avis qu'il faut viser, dans le délai. Ensuite, la majoration peut coexister avec d'autres participations, notamment celle due pour le raccordement au réseau d'assainissement, qui obéissent à leurs propres règles (voir la page facture d'eau ou d'assainissement, frais de raccordement).
Un taux majoré pèse directement sur le bilan d'une opération. Avant d'acquérir un terrain ou d'arrêter votre programme, il est utile de savoir si le secteur est soumis à une majoration et si la délibération qui la fixe présente des fragilités. Le cabinet examine la délibération et ses annexes, pour que vous en teniez compte dans vos négociations et dans votre bilan.
L'examen de l'imposition. Le cabinet vérifie le taux appliqué, la délibération en vigueur à la date de votre autorisation, le plan du secteur et la situation de votre terrain, le calcul de la taxe et les délais.
L'analyse de la délibération. Il lit l'exposé, les annexes et, le cas échéant, les délibérations antérieures qui ont créé ou reconduit le secteur, pour vérifier si le taux a été justifié.
La défense de vos intérêts. Le cabinet rédige une réclamation argumentée et chiffrée, qui peut suffire à obtenir satisfaction. En cas de rejet ou de silence, il vous aide à saisir le tribunal administratif, qui statue en premier et dernier ressort : seul un pourvoi devant le Conseil d'État reste ensuite ouvert.
Les conditions d'intervention et le mode de rémunération sont exposés dès le premier échange : voir la page honoraires.
Contester un taux majoré, c'est démontrer qu'une délibération locale ne tient pas : il faut savoir comment une collectivité programme ses équipements, ce que contient une délibération fiscale et ce que le juge administratif exige pour la valider.
Me Matthieu Rouveyre, avocat et docteur en droit public, a exercé des mandats électifs locaux pendant près de quinze ans : il connaît de l'intérieur la préparation de ces délibérations et des programmes d'équipements qu'elles financent. Le cabinet accompagne plus largement les entreprises confrontées à des enjeux liés au droit public.
Vous avez reçu un titre ou un avis de taxe d'aménagement calculé à un taux majoré ? Vous préparez une opération dans un secteur majoré ? Le cabinet peut examiner la délibération applicable et vous dire si une réclamation est fondée. Contactez le cabinet.

